お気軽にお問い合わせください。
営業時間:
9:00~18:00
家の名義や収入だけで判断せず、離婚後の暮らしを見据えて考えましょう
「専業主婦だから受け取れない」は誤解?家の財産分与の基本
- 婚姻中に夫婦の協力で取得・形成した財産は、原則として財産分与の対象となり得ます。家事や育児を担って家庭を支えたことも、財産形成への貢献として考慮されます。
- 不動産の名義が夫または妻の単独名義でも、それだけで財産分与の対象外になるとは限りません。登記名義に加え、取得時期や購入資金などを確認しましょう。
- 結婚前から所有していた財産や、相続・贈与によって得た財産などは、共有財産とは異なる扱いになる場合があります。財産の形成経緯を確認することが重要です。
- 住宅ローンが残っている場合は、不動産の査定額とローン残高を把握し、売却後の資金や残債の扱いも含めて検討しましょう。
- 家に住み続ける方法と売却する方法では、必要な手続きや離婚後の負担が異なります。生活設計や名義・ローンの状況に合わせて選択肢を整理しましょう。
- 財産分与の結論は個別事情によって異なります。法律上の判断が必要な場合は弁護士などの専門家へ相談し、不動産の価格や売却方法については不動産会社へご相談ください。
専業主婦で収入がなかった場合でも、婚姻中に夫婦が協力して築いた財産は、財産分与の対象となることがあります。家についても、名義がどちらか一方になっているだけで分与の可否が決まるわけではありません。ただし、購入時期や資金の出どころ、住宅ローンの残債、夫婦それぞれの事情などによって扱いは異なります。住み続けるか、売却するかも含め、個別の状況を整理して検討することが大切です。
まず確認したい、家が財産分与の対象になる条件
取得時期や資金の出どころ、書類を整理して判断の手がかりに
-
Point 01
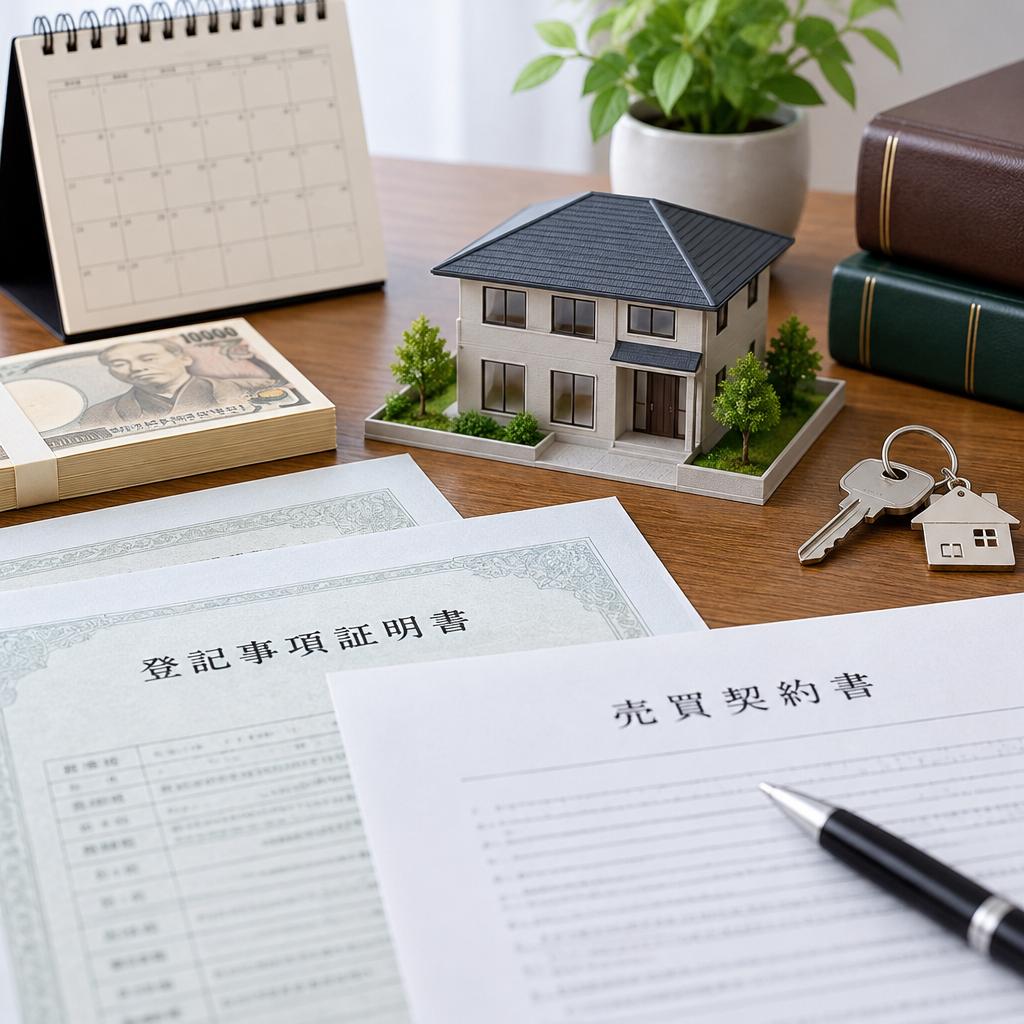
いつ取得した家か家を購入した時期や婚姻との前後関係は、財産分与を考えるうえで確認したいポイントです。婚姻前から所有していた家と、婚姻中に夫婦の協力で取得した家では、扱いが異なる場合があります。購入時期がわかる契約書などを確認しましょう。 -
Point 02
購入資金の出どころ購入代金や住宅ローンをどのように負担してきたかも、判断材料の一つです。夫婦の収入から返済していたのか、婚姻前の貯蓄や親からの援助が含まれているのかなど、資金の経緯を整理しておくと、個別事情を踏まえた相談につながります。 -
Point 03
資料を集めて状況を整理登記事項証明書で名義や持分を確認し、売買契約書、住宅ローンの返済予定表、資金の記録なども手元にあれば用意しましょう。相続や贈与で取得した場合は、その経緯がわかる資料も参考になります。資料だけで結論が決まるわけではないため、専門家への確認も大切です。
住宅ローンが残る家はどう分ける?見落とせない注意点
評価額から住宅ローンの残高を差し引いた金額は、財産分与を考える際の参考になります。たとえば、家の売却見込み額がローン残高を上回る場合は、売却代金でローンを返済した後に残る金額を、ほかの財産とあわせて分ける方法が考えられます。一方、売却見込み額がローン残高を下回る場合は、売却しても借入金を完済できない可能性があります。このような状態では、差額をどのように準備するか、金融機関への相談が必要かなどを含め、売却の可否や離婚後の負担を慎重に検討する必要があります。
あわせて確認したいのが、登記上の名義人と住宅ローンの契約内容です。家が夫婦の一方の名義であっても、それだけで財産分与の扱いが決まるとは限りません。また、ローンの名義人、連帯債務者、連帯保証人が誰になっているかによって、離婚後も残る返済義務や保証上の責任が異なります。家に住み続ける人とローンを返済する人が別になる場合は、金融機関の承諾が必要となることもあるため、当事者間の合意だけで名義や返済方法を変更できると考えず、契約内容を確認して金融機関へ相談しましょう。
登記事項証明書、住宅ローンの返済予定表や残高証明書、売買契約書などをそろえておくと、状況を整理しやすくなります。家を売却するのか、一方が住み続けるのか、売却後の残債や費用をどう扱うのかは、評価額とローンの状況を踏まえて話し合うことが重要です。財産分与やローン契約の判断は、取得時期や資金の出どころ、契約内容などによって異なります。必要に応じて弁護士や金融機関などの専門家にも確認しながら、離婚後の暮らしに無理のない選択肢を検討しましょう。高崎市で家の査定や売却についてお悩みの方は、状況に応じた進め方を不動産会社へ相談することもできます。

家を売る?住み続ける?財産分与の主な選択肢
家を財産分与する方法は、売却して現金を分ける方法と、一方が住み続け、もう一方に代償金を支払う方法が代表的です。どちらが適しているかは、家の評価額や住宅ローンの残高だけでなく、離婚後の住まいや生活費、子どもの通学環境、双方の資金状況などによって異なります。まずは不動産の査定額とローン残高を確認し、諸費用も含めて分けられる金額を把握することが大切です。
売却する場合は、家を現金化して住宅ローンを返済し、仲介手数料や登記費用などの諸費用を精算した後、残った金額を夫婦で分けるのが基本的な考え方です。現物の家を共有し続けずに済むため、離婚後の管理や修繕、将来の売却をめぐる意見の食い違いを避けやすく、分け方を明確にしやすいメリットがあります。一方で、売却までに時間がかかる場合や、希望する価格で買い手が見つからない場合もあります。また、売却価格がローン残高を下回ると、売却代金だけでは完済できず、差額をどう用意するか検討が必要です。売却を進める前に、金融機関への確認や必要資金の見通しを立てましょう。
一方が住み続ける場合は、家を取得する側が相手に代償金を支払い、家の価値に応じた公平な分け方を目指します。子どもの生活環境を変えずに済むことや、住み慣れた家で暮らし続けられることが利点です。ただし、代償金を一括で支払う資金が必要となるほか、住宅ローンが残っている場合は、家の名義やローンの契約を希望どおり変更できるとは限りません。金融機関の承諾を得ずに返済者や所有者を変更すると、契約上の問題が生じるおそれがあるため、当事者間の合意だけで進めず、金融機関や専門家にも確認してください。相手が連帯保証人や連帯債務者になっている場合も、離婚によって自動的に責任がなくなるわけではありません。
どちらの方法を選ぶ場合も、家の評価方法、ローンや諸費用の扱い、代償金の金額と支払時期などを具体的に整理し、合意内容を書面に残すことが重要です。売却と居住継続の双方について査定や資金計画を比較すると、目先の希望だけでなく、離婚後の家計や住まいを含めて判断しやすくなります。高崎市で家の売却や査定をご検討の際は、状況を伺いながら選択肢を整理するお手伝いが可能です。相談・査定は無料ですので、まずは現在の家の状況やご希望をお聞かせください。
売却する場合は、家を現金化して住宅ローンを返済し、仲介手数料や登記費用などの諸費用を精算した後、残った金額を夫婦で分けるのが基本的な考え方です。現物の家を共有し続けずに済むため、離婚後の管理や修繕、将来の売却をめぐる意見の食い違いを避けやすく、分け方を明確にしやすいメリットがあります。一方で、売却までに時間がかかる場合や、希望する価格で買い手が見つからない場合もあります。また、売却価格がローン残高を下回ると、売却代金だけでは完済できず、差額をどう用意するか検討が必要です。売却を進める前に、金融機関への確認や必要資金の見通しを立てましょう。
一方が住み続ける場合は、家を取得する側が相手に代償金を支払い、家の価値に応じた公平な分け方を目指します。子どもの生活環境を変えずに済むことや、住み慣れた家で暮らし続けられることが利点です。ただし、代償金を一括で支払う資金が必要となるほか、住宅ローンが残っている場合は、家の名義やローンの契約を希望どおり変更できるとは限りません。金融機関の承諾を得ずに返済者や所有者を変更すると、契約上の問題が生じるおそれがあるため、当事者間の合意だけで進めず、金融機関や専門家にも確認してください。相手が連帯保証人や連帯債務者になっている場合も、離婚によって自動的に責任がなくなるわけではありません。
どちらの方法を選ぶ場合も、家の評価方法、ローンや諸費用の扱い、代償金の金額と支払時期などを具体的に整理し、合意内容を書面に残すことが重要です。売却と居住継続の双方について査定や資金計画を比較すると、目先の希望だけでなく、離婚後の家計や住まいを含めて判断しやすくなります。高崎市で家の売却や査定をご検討の際は、状況を伺いながら選択肢を整理するお手伝いが可能です。相談・査定は無料ですので、まずは現在の家の状況やご希望をお聞かせください。
後悔を防ぐために、離婚前後で進めたい確認と相談
家の財産分与を検討するときは、まず不動産の現在の価値と住宅ローンの残高を確認し、売却する場合と住み続ける場合の見通しを整理しましょう。不動産会社による査定は、売却を決めていない段階でも、選択肢を考えるための参考になります。査定額は売却価格を保証するものではないため、算出の根拠や想定される売却期間、仲介手数料などの諸費用もあわせて確認することが大切です。
次に、登記事項証明書や住宅ローンの契約書、返済予定表などを用意し、所有名義、ローンの契約者、連帯債務者や連帯保証人の有無を確認します。名義を変更しても、金融機関との契約上の責任が自動的になくなるとは限りません。住み続ける人や返済を続ける人を決める際は、金融機関にも相談し、契約変更の可否や必要な手続きを確かめてください。売却を検討する場合は、査定額とローン残高を照らし合わせ、売却代金で完済できるか、追加資金が必要になる可能性があるかを把握しておきましょう。
夫婦間で分け方や費用負担について合意したら、対象となる不動産、売却や居住の方法、ローン返済、諸費用の扱い、支払い時期などを具体的に書面へ残します。口頭の約束だけでは、後から認識の違いが生じることがあります。離婚後の住居費や生活費、子どもの通学なども含めて、無理のない計画になっているかを確認することが重要です。
財産分与の対象や割合、合意内容の法的な整理、登記手続き、税金の扱いは、取得経緯や契約内容などによって異なります。不動産の査定や売却の相談に加え、法的判断は弁護士、登記は司法書士、税務は税理士など、それぞれの専門家にも相談すると安心です。高崎市で不動産の査定や売却を検討されている方は、今後の暮らしやご事情を伺いながら選択肢を整理するお手伝いをいたします。相談・査定は無料で、秘密を厳守して対応しております。
次に、登記事項証明書や住宅ローンの契約書、返済予定表などを用意し、所有名義、ローンの契約者、連帯債務者や連帯保証人の有無を確認します。名義を変更しても、金融機関との契約上の責任が自動的になくなるとは限りません。住み続ける人や返済を続ける人を決める際は、金融機関にも相談し、契約変更の可否や必要な手続きを確かめてください。売却を検討する場合は、査定額とローン残高を照らし合わせ、売却代金で完済できるか、追加資金が必要になる可能性があるかを把握しておきましょう。
夫婦間で分け方や費用負担について合意したら、対象となる不動産、売却や居住の方法、ローン返済、諸費用の扱い、支払い時期などを具体的に書面へ残します。口頭の約束だけでは、後から認識の違いが生じることがあります。離婚後の住居費や生活費、子どもの通学なども含めて、無理のない計画になっているかを確認することが重要です。
財産分与の対象や割合、合意内容の法的な整理、登記手続き、税金の扱いは、取得経緯や契約内容などによって異なります。不動産の査定や売却の相談に加え、法的判断は弁護士、登記は司法書士、税務は税理士など、それぞれの専門家にも相談すると安心です。高崎市で不動産の査定や売却を検討されている方は、今後の暮らしやご事情を伺いながら選択肢を整理するお手伝いをいたします。相談・査定は無料で、秘密を厳守して対応しております。
家の価値を知ることが、納得できる話し合いの第一歩
離婚に伴う住まいの扱いは、売却するか、どちらかが住み続けるかをすぐに決められないこともあります。そのような場合でも、現在の不動産価値を把握しておくと、財産分与の選択肢や今後の生活設計を整理しやすくなります。査定額は売却を約束するものではありません。まずは家の価値を知り、話し合いの材料の一つとして活用できます。
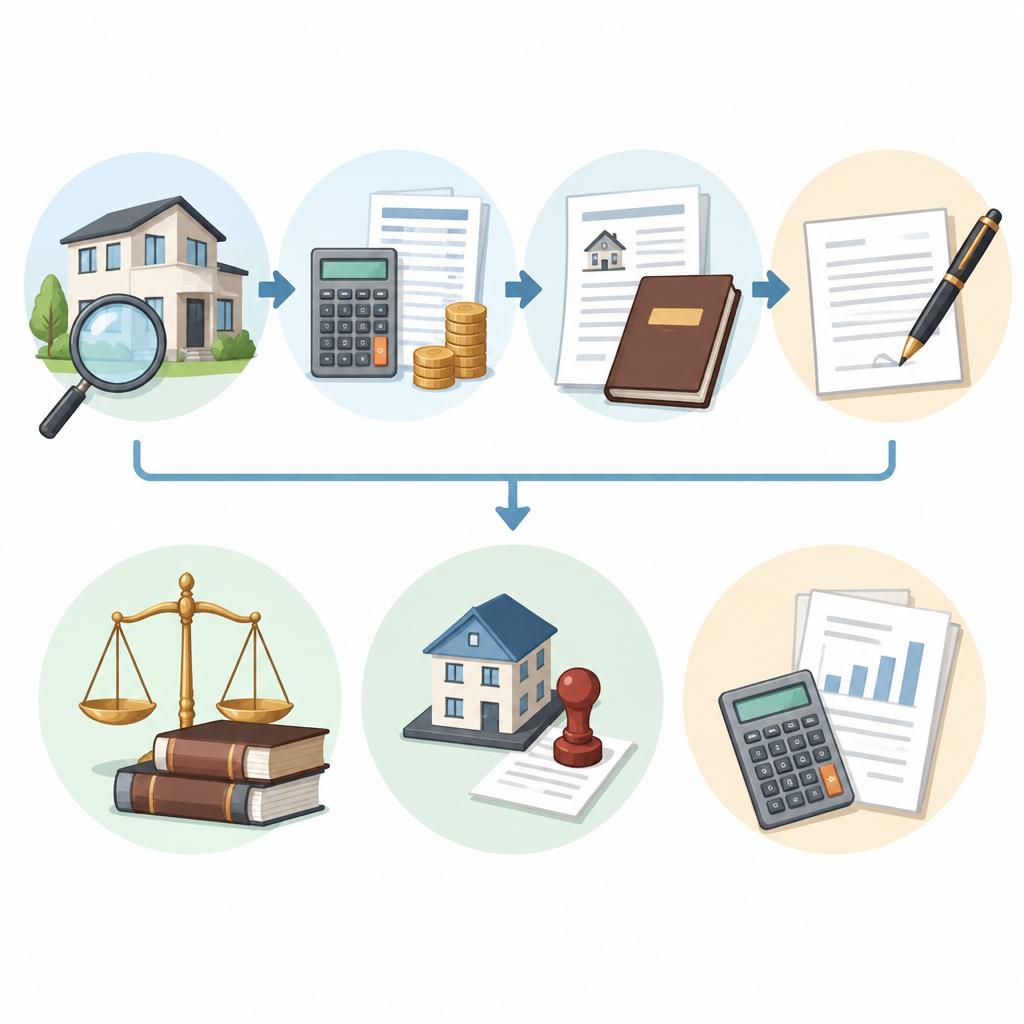
査定では、建物の状態や築年数、土地の広さ、周辺環境、交通や生活の利便性などを確認します。あわせて、住宅ローンの残高や名義、売却にかかる費用なども整理しておくと、売却後に手元へ残る金額の目安を検討しやすくなります。ただし、査定額は市場動向や物件の個別事情によって変わるため、実際の売却価格を保証するものではありません。ローンの返済条件や財産分与の扱いについても、金融機関や専門家への確認が必要です。
売却を急いで決めるのではなく、査定結果をもとに、住み続ける場合の負担や売却した場合の資金、今後の住まいなどを比較しましょう。高崎市の有限会社拓進では、不動産の査定やご相談を無料で承り、秘密を守って丁寧に対応しております。必要に応じて解体やリフォームのご相談も可能です。財産分与の法的な判断は弁護士などの専門家に確認しながら、不動産については現状を把握するところから、納得できる選択肢を一緒に整理していきましょう。
査定では、建物の状態や築年数、土地の広さ、周辺環境、交通や生活の利便性などを確認します。あわせて、住宅ローンの残高や名義、売却にかかる費用なども整理しておくと、売却後に手元へ残る金額の目安を検討しやすくなります。ただし、査定額は市場動向や物件の個別事情によって変わるため、実際の売却価格を保証するものではありません。ローンの返済条件や財産分与の扱いについても、金融機関や専門家への確認が必要です。
売却を急いで決めるのではなく、査定結果をもとに、住み続ける場合の負担や売却した場合の資金、今後の住まいなどを比較しましょう。高崎市の有限会社拓進では、不動産の査定やご相談を無料で承り、秘密を守って丁寧に対応しております。必要に応じて解体やリフォームのご相談も可能です。財産分与の法的な判断は弁護士などの専門家に確認しながら、不動産については現状を把握するところから、納得できる選択肢を一緒に整理していきましょう。
一人で抱え込まず、まずは家の状況を相談してみませんか
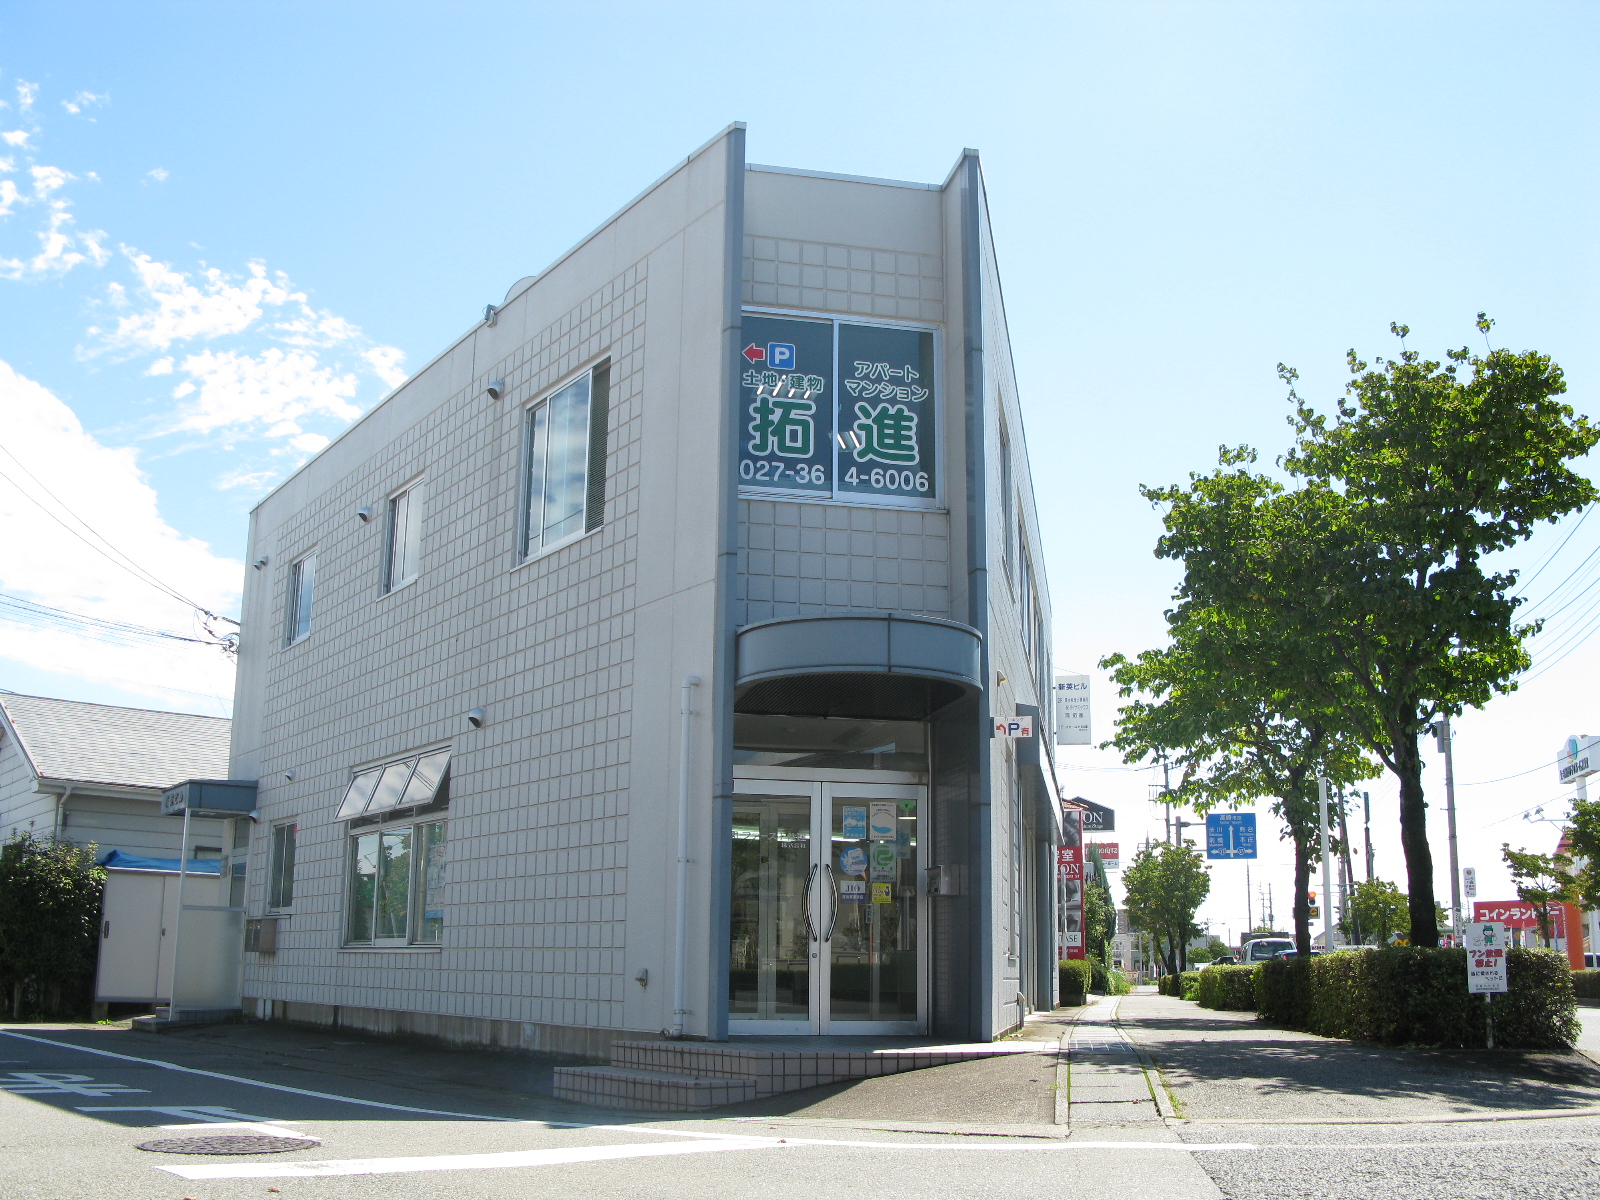
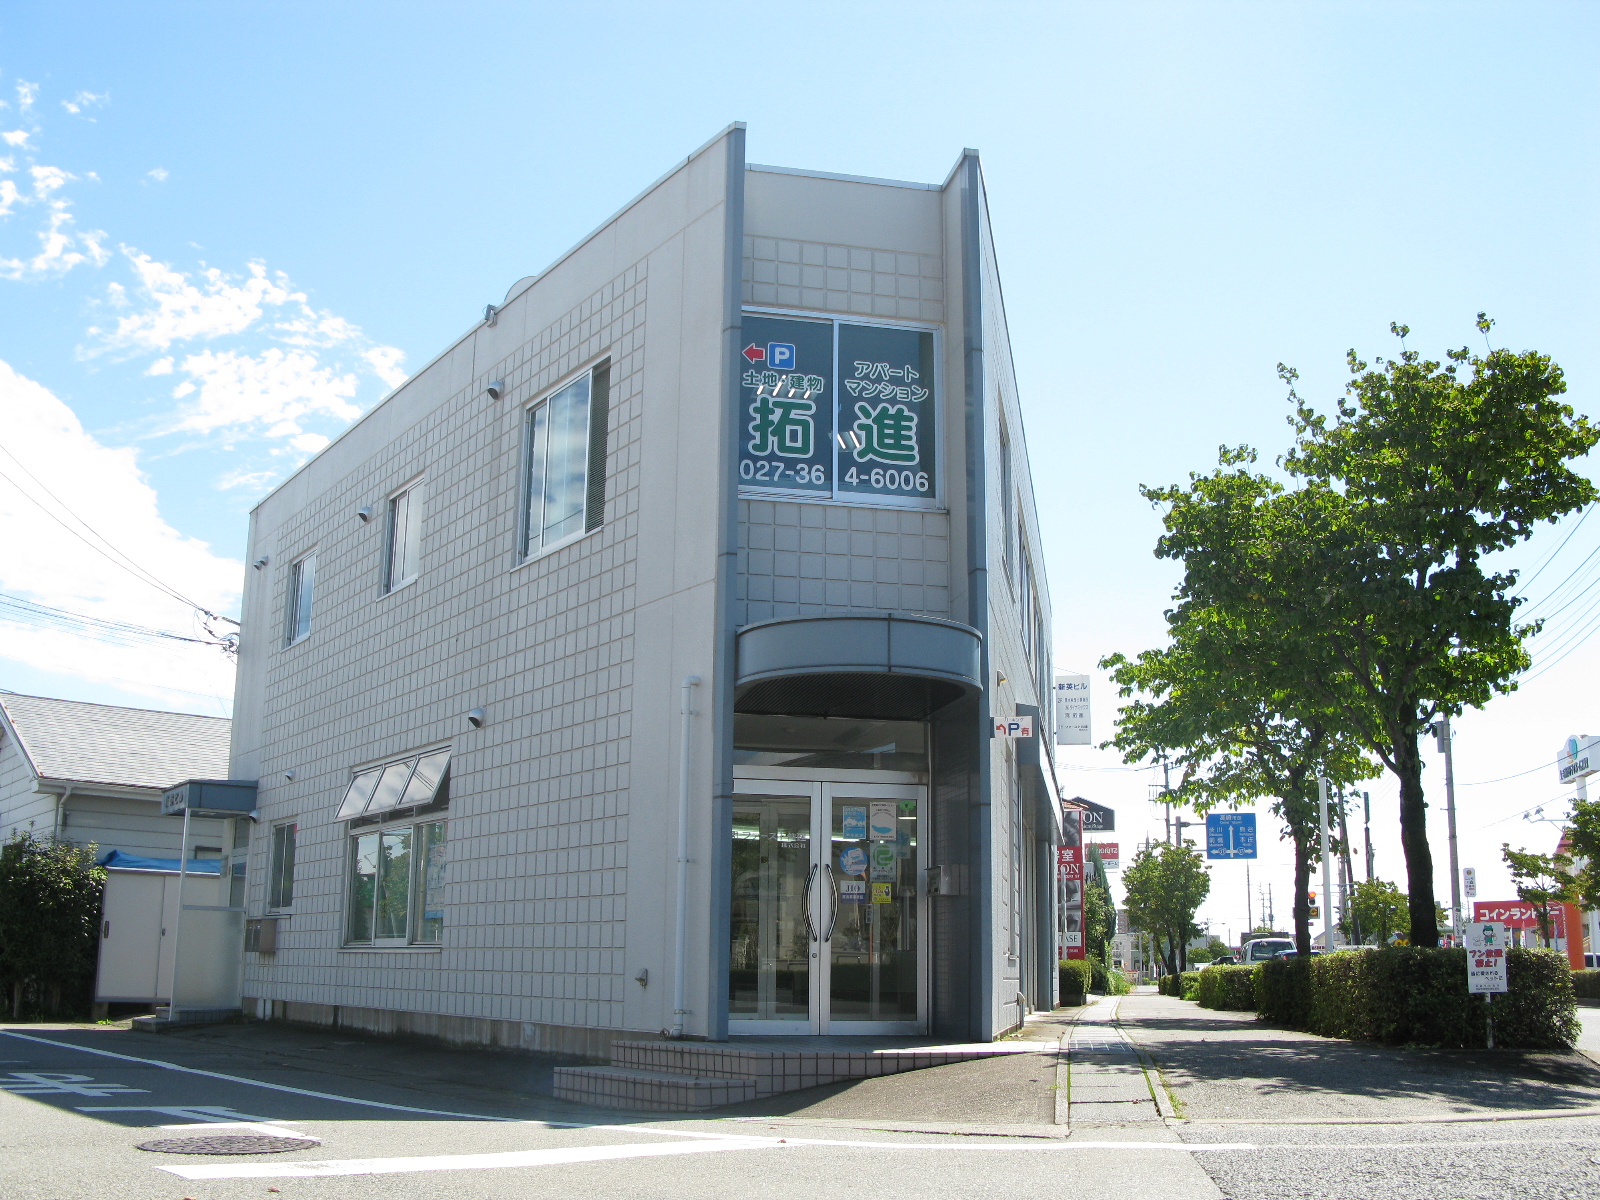
離婚後の暮らしを考えるうえで、家を売却するのか、住み続けるのかを判断するには、まず現在の不動産価値を知ることが大切です。有限会社拓進では、高崎市を中心に家や土地の無料査定・ご相談を承っております。売却を決めていない段階でも、査定を通じて選択肢を整理するきっかけとしてご利用いただけます。
ご事情を周囲に知られたくない方にも安心してご相談いただけるよう、秘密厳守を徹底しております。代表がご相談から査定、その後のご案内まで丁寧に対応し、物件の状態や周辺環境、ご希望を伺いながら無理のない進め方を一緒に考えます。査定額だけでなく、売却にかかる期間や費用など、気になる点もお聞かせください。
ご事情を周囲に知られたくない方にも安心してご相談いただけるよう、秘密厳守を徹底しております。代表がご相談から査定、その後のご案内まで丁寧に対応し、物件の状態や周辺環境、ご希望を伺いながら無理のない進め方を一緒に考えます。査定額だけでなく、売却にかかる期間や費用など、気になる点もお聞かせください。
Contact
お問い合わせ
Contact
このサイトはreCAPTCHAとGoogleによって保護されており、Googleの
プライバシーポリシー と
利用規約が適用されます。
Related
関連記事
Related
関連記事
-
 2026.10.17専業主婦でも、家の財産分与を受けられる可能性があります。離婚後の暮らしを見据え、住まいの価値と選択肢を一緒に整理しませんか。高崎市の不動産売却相談は有限会社拓進へ。査定・相談無料、秘密厳守で丁寧に対応します。
-
 2025.10.24離婚時の不動産売却、慎重に進めましょう。
-
 2026.07.30離婚時のローン保証人問題、一緒に解決しましょう!
-
 2026.11.11共働き夫婦の離婚時、不動産の財産分与で後悔しないために。対象の見極めから売却・分割まで、高崎市の有限会社拓進が丁寧にサポートします。
-
 2025.06.26離婚時の財産分与は慎重に考えよう 任意売却で新たな出発を支援します。
-
 2025.06.27離婚や相続に伴う不動産の課題、私たちが解決します。
-
 2025.12.25新築マイホーム購入後の離婚に直面しても安心!
-
 2026.08.21離婚による家の任意売却は、スムーズな未来を築く第一歩です。
-
 2025.06.23自宅敷地の賢い売却で、新たな人生をスタートさせましょう!
-
 2025.10.12離婚協議に向けての土地建物の無料査定は専門家にお任せください!
-
 2025.12.22住宅ローン中でも家は売れる!
-
 2025.11.25相続した遠方の空き家管理でお困りのあなたへ、地元密着の不動産会社が無料相談を提供します!
-
 2026.09.03実家の相続に伴う屋根の問題、誰が責任を負うのか!


